Konsumentbeteende
Betalningsvanor i Sverige: kort, kontanter och digitala betalningar
Svenskarnas betalningsvanor omfattar kort, kontanter och digitala betalningar. Bland de konkreta betalsätten och aktörerna finns BankID, Swish, Apple Pay, Samsung Pay, Freja+ och AB Svenska Pass.
Från disk till skärm: betalningsvanor i Sverige
Svenskarnas betalningsvanor omfattar kort, kontanter och digitala betalningar. Bland de konkreta betalsätten och aktörerna finns BankID, Swish, Apple Pay, Samsung Pay, Freja+ och AB Svenska Pass.
Svenskarna beskrivs som en av världens mest digitala befolkningar. Digitala kanaler används i dag för bankärenden, köp och betalningar i en omfattning som få andra länder matchar.
Användningen av digitala betalsätt fortsätter att öka, inte minst genom betalningar med mobilen. Det tyder på ett högt förtroende för digitala och mobila betallösningar, liksom en hög digital vana hos befolkningen.
Betalningssätten är kontanter över disk, kort i butik och på nätet samt digitala betalningar i e-handeln.
Kortbetalningar är det vanligaste betalsättet i svenskarnas vardag. Fysiska debetkort, kreditkort och kort i mobilen används av nästan alla. Swish har samtidigt blivit det digitala betalsätt som flest använt den senaste månaden.
Kontanter är fortfarande ett accepterat betalsätt, men kontantanvändningen fortsätter att minska. Tillsammans med Swish är kontanter företagens vanligaste backup-lösning. Kortbetalningar är det vanligaste betalsättet som accepteras, följt av Swish och kontanter.
BankID är den vanligaste e-legitimationen i Sverige. De allra flesta privata och offentliga digitala tjänster med inloggning eller identifiering använder BankID.
Riksbanken bedömer i Betalningsrapport 2026 att en statlig e-legitimation kan stärka konkurrensen, ge ett extra alternativ vid störningar och förbättra tillgängligheten.
Regeringen har beslutat att Sverige ska ha en statlig e-legitimation. Polismyndigheten ska utforma och utfärda den i samverkan med Myndigheten för digital förvaltning (Digg).
Den statliga e-legitimationen ska kunna användas i offentliga e-tjänster och i privat näringsliv. Sverige saknar i dag en e-legitimation på högsta tillitsnivå enligt eIDAS.
Kortet och nätbetalningen i e-handeln
Kortbetalning på nätet är i dag en vanlig betalningsform vid e-handel.
Vid e-handel sker betalningen inne i köpflödet, samtidigt som varan väljs. Kortbetalningen är i dag en av de mest eftertraktade formerna för sådana köp.
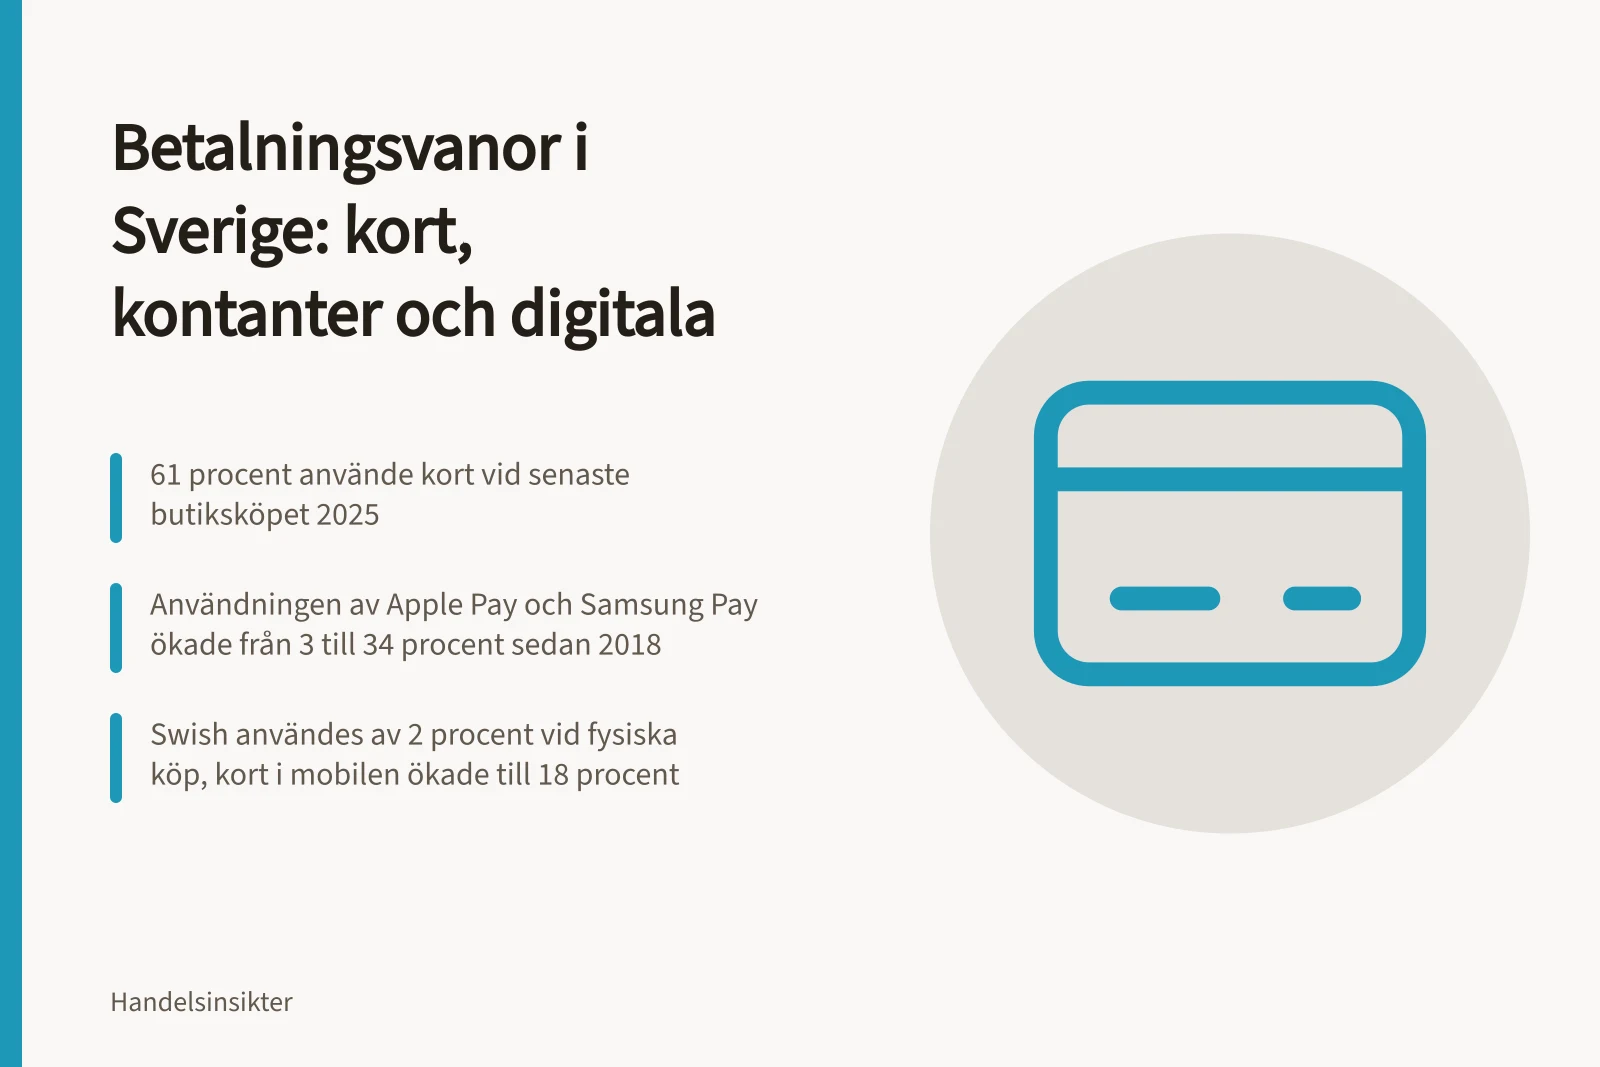
I butik är det fysiska debetkortet fortfarande vanligast. 61 procent använde kort vid sitt senaste köp i fysisk butik. Swish användes av 2 procent vid samma typ av köp.
Kort i mobilen, som Apple Pay och Samsung Pay, används allt mer. Andelen som betalade med kort i mobilen vid senaste butiksköpet ökade från 9 procent 2023 till 18 procent 2025. Sedan 2018 har användningen av Apple Pay och Samsung Pay ökat från 3 till 34 procent.
Under de senaste 30 dagarna har 85 procent betalat med fysiskt debetkort. 98 procent har använt fysiskt debet- eller kreditkort eller en tjänst som integrerar kortet i mobilen. Alla kortbetalningar tillsammans utgör ungefär 92 procent av betalsätten vid senaste köpet.
Mätperioden för kort-, Swish- och mobilsiffrorna är 8–19 september 2025. Underlaget är 2 008 slumpmässigt utvalda personer i åldrarna 18–84 år, viktade efter kön, ålder och region. Källa: Riksbankens undersökning om svenska folkets betalningsvanor.
Betalningar med mobilen blir allt vanligare, inte minst genom Swish. 91 procent har använt Swish den senaste månaden, en ökning från 82 procent 2023. Apple Pay och Samsung Pay kan användas med både debet- och kreditkort.
Nyckelstatistik om digitala betalningar i Sverige (2025)
- 91%Andel som använde Swish den senaste månaden
- 92%Total andel som använde något kortbetalningssätt
Kontanter över disk – den äldre betalmodellen
I den äldre modellen skedde betalningen över disk. Kunden gick till ett bankkontor eller motsvarande och betalade antingen med kontanter eller genom att beloppet drogs från kontot i banken.
Modellen gällde hur en avgift kunde betalas. Den visar en ordning där betalningen krävde en fysisk plats och en person som tog emot den.
För att hjälpa någon med betalningar kan en fullmakt behövas. En fullmaktshavare behöver ofta besöka ett bankkontor med fullmakten i original.
Gode män och förvaltare kan också behöva besöka ett bankkontor för vissa bankärenden. Riksbanken anser att bättre digitala lösningar bör finnas för den som betalar åt någon annan.
Riksbanken menar att det särskilt bör finnas bra och enkla sätt att betala spårbart. Det är viktigt för att motverka bedrägerier.
I december 2025 föreslog regeringen ett nationellt ställföreträdarregister. Förslaget innebär att banker lättare kan kontrollera behörigheten hos gode män och fullmaktshavare och anpassa digitala tjänster för dem.
Dagens kontantanvändning minskar, men kontanter finns kvar som betalsätt. Kontanter och Swish är företagens vanligaste backup-lösningar. Kortbetalningar är vanligast som accepterat betalsätt, följt av Swish och kontanter.
Acceptansen för olika betalsätt skiljer sig dock mycket åt utifrån bransch och nivå på företagets genomsnittliga försäljningsbelopp. Kontanter finns med bland de betalsätt som accepteras, efter kort och Swish.
Vanligaste betalsätt som accepteras av företag (i fallande ordning)
- KortbetalningVanligast
- SwishAndra mest använda
- KontanterTredje vanligaste
Fördelar och nackdelar med kontanter som betalsätt
- Fördel: Ingen beroende av teknik eller internetJa
- Fördel: Används av äldre generationer utan digital kompetensJa
- Nackdel: Svårt att spåra, ökar risken för bedrägeriJa
- Nackdel: Behov av fysisk plats och tid för betalningJa
Två betalmodeller sida vid sida
Den äldre modellen bygger på ett besök: kunden tar sig till ett bankkontor, möter personal och gör upp betalningen vid disken med kontanter eller via sitt konto. Pengarna rör sig först när kunden är på plats.
Kort- och nätbetalningen flyttar i stället betalningen till skärmen. Vid e-handel sker betalningen inne i köpflödet, samtidigt som varan väljs, och kortbetalningen är i dag en av de mest eftertraktade formerna för just sådana köp.
Skillnaden handlar därför mindre om beloppen och mer om var och när betalningen sker: vid en disk inom bankens öppettider, eller i ett gränssnitt dygnet runt.
I butik är kortet vanligast: 61 procent använde kort vid sitt senaste köp, medan Swish användes av 2 procent. Kort i mobilen ökade från 9 procent 2023 till 18 procent 2025.
Digitala betalningar i vardagen handlar om fler saker än e-legitimation. Swish, Apple Pay och Samsung Pay är betalsätt som används direkt i mobilen. Kort i mobilen är en del av kortbetalningarna och kan kopplas till både debet- och kreditkort.
Digitala betalningar är beroende av att datakommunikationen fungerar. Samtidigt fortsätter användningen av digitala betalsätt att öka, inte minst genom betalningar med mobilen.
Digitala betalningar kräver ofta identifiering. BankID, Freja+ och AB Svenska Pass är i dag de tre etablerade e-legitimationerna som privatpersoner kan skaffa.
Freja+ ges ut av Freja eID Group AB. AB Svenska Pass finns på Skatteverkets id-kort.
Alla tre har kvalitetsmärket Svensk e-legitimation efter granskning av Digg. Från 1 januari 2026 ska statliga myndigheter erbjuda inloggning med BankID och Freja+, om de inte har särskilda skäl att avstå.
BankID kan vara mobilt, på kort med kortläsare eller på fil i datorn. För att få BankID krävs svenskt personnummer och kund hos en utfärdande bank; under 18 år krävs vårdnadshavare.
Det finns inga lagregler som styr vem som ska få BankID. Bankerna bestämmer själva vem de ger BankID till.
Alla e-legitimationer fungerar inte i alla tjänster. Tjänsteleverantören bestämmer vilka e-legitimationer som accepteras.
Den statliga e-legitimationen Sverige-id planeras till december 2026. Den kopplas till det nationella id-kortet och söks hos Polismyndigheten. Digg har godkänt Sverige-id.
Riksbanken ser positivt på en statlig e-legitimation som alternativ till BankID vid betalningar. Den bör kunna användas via mobiltelefon för att fungera som ett säkert komplement.
Sammanfattning av e-legitimationer i Sverige
- BankID
- Utbildas av banker, kräver svenskt personnummer, tillgängligt via mobil, kort eller dator
- Freja+
- Utbildas av Freja eID Group AB, kvalitetsmärke Svensk e-legitimation, tillgängligt via mobil
- AB Svenska Pass
- Finns på Skatteverkets id-kort, kvalitetsmärke Svensk e-legitimation